Benvenuto in questo articolo del mese di ottobre 2026. Ottobre si è chiuso con un segno meno che ha fatto rumore: il Nasdaq ha vissuto il suo mese peggiore da marzo 2025, le grandi aziende dell’intelligenza artificiale hanno perso migliaia di miliardi di capitalizzazione in poche settimane e Piazza Affari ha pagato le vendite sulle banche.
Ribassi di ottobre e midterm: perché la storia invita a guardare avanti
Se ti fermassi ai titoli dei giornali, penseresti a un mercato in fuga. I numeri, però, raccontano un’altra storia: a scendere sono stati soprattutto pochi grandi nomi della tecnologia americana, mentre buona parte delle Borse europee ha chiuso il mese in rialzo.
E martedì 3 novembre gli Stati Uniti sono andati alle urne per le elezioni di metà mandato, i cosiddetti midterm. È un appuntamento che la storia dei mercati conosce bene e che merita di essere letto con i dati, non con le emozioni.
Andiamo per ordine. Come di consueto partiamo dal recap di come sono andati i mercati nell’ultimo mese, poi entriamo nel tema.
1 Come sono andati i mercati in questo mese?
Azionario
S&P500 (LINEA BLU): -1,12%
FTSE MIB (LINEA VERDE): -1,46%
DAX (30 titoli tedeschi a maggior capitalizzazione) (LINEA ROSSA): +3,52%
NASDAQ (azionario tech statunitense) (LINEA ARANCIONE): -5,33%
Grafico 1 – Andamento dei principali indici azionari nel mese (base 100)
Fonte: elaborazione ufficio studi Davide Berti
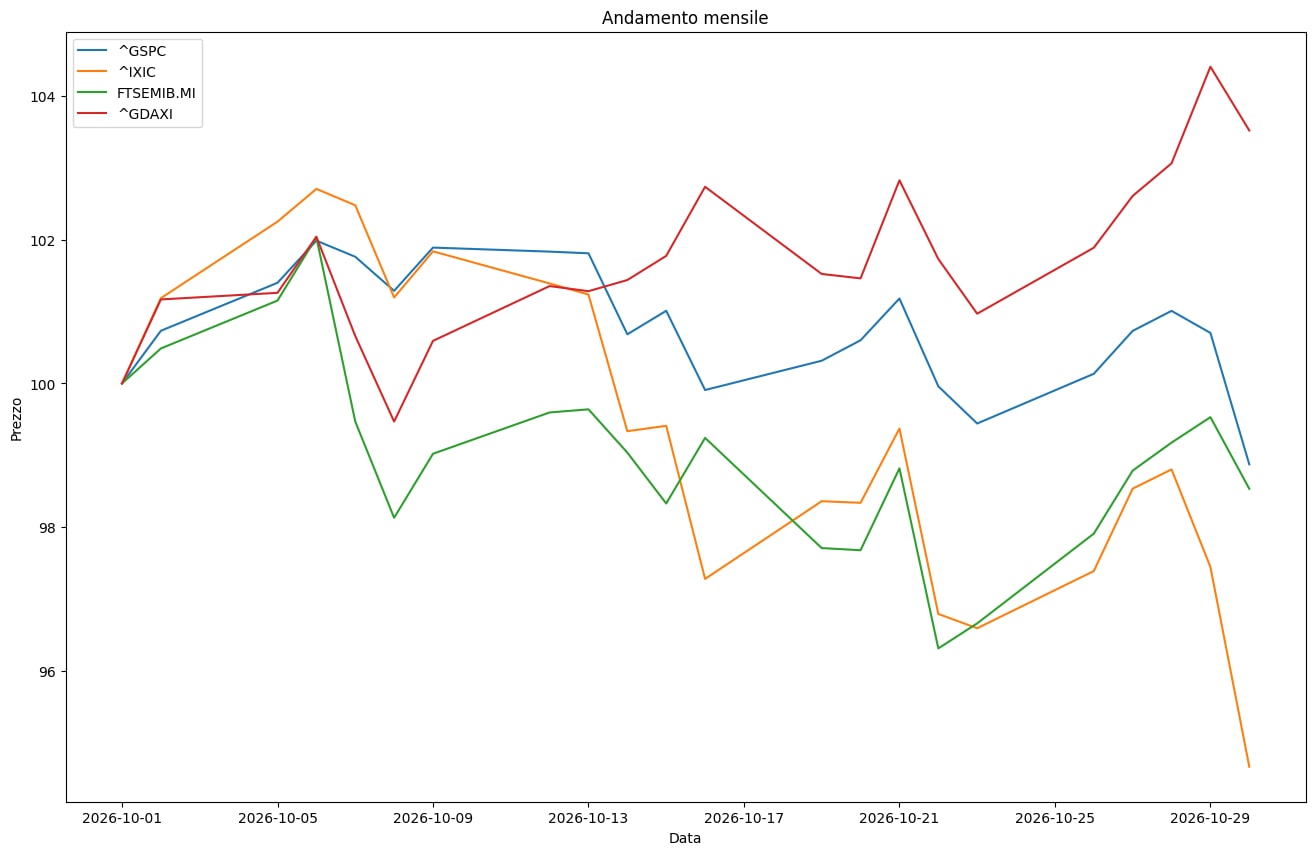
Mese a due velocità, ma a parti invertite rispetto a settembre. Oltreoceano ha sofferto soprattutto il Nasdaq, trascinato dalle vendite sui titoli legati all’intelligenza artificiale, mentre l’S&P 500 ha contenuto il calo grazie ai settori più tradizionali: tutti hanno chiuso il mese in positivo, tranne tecnologia e servizi di comunicazione. In Europa il DAX ha chiuso in rialzo, mentre il listino italiano ha pagato le vendite sulle banche.
Obbligazionario
GOVERNATIVO USA SCADENZA 20+ (LINEA BLU): +5,31%
BTP 10 ANNI (LINEA ARANCIONE): +2,15%
BTP SCADENZA 1-3 ANNI (LINEA VERDE): +0,53%
GOVERNATIVO USA SCADENZA 1-3 ANNI (LINEA ROSSA): +1,60%
Grafico 2 – Andamento dell’obbligazionario governativo nel mese (base 100)
Fonte: elaborazione ufficio studi Davide Berti
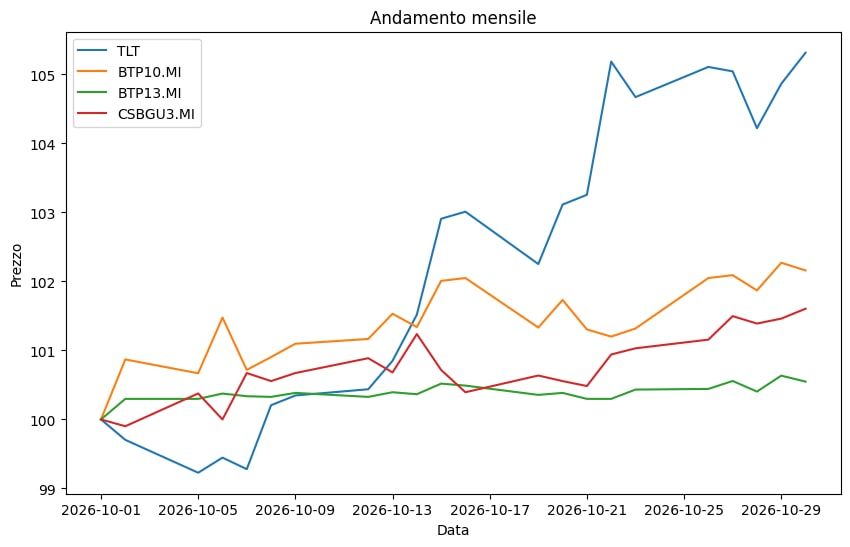
Mese di attesa sul fronte dei tassi, con un messaggio chiaro: le banche centrali non hanno fretta di allentare. Il 28 ottobre la Fed ha lasciato i tassi al 3,75%-4% dopo il rialzo di settembre, con due membri del comitato che avrebbero preferito un nuovo aumento; dopo la riunione i mercati hanno iniziato a scontare con alta probabilità una nuova stretta a dicembre. Il giorno successivo la BCE ha confermato il tasso sui depositi al 2,50%, senza escludere un rialzo a dicembre, e nella stessa giornata Christine Lagarde ha annunciato le dimissioni anticipate, con effetto dal 7 febbraio 2027.
Il rendimento del Treasury decennale ha chiuso il mese al 4,94%, sotto il picco del 5,27% toccato a fine settembre ma ancora su livelli elevati. In Italia, nella prima parte del mese, lo spread BTP-Bund è salito sopra i 100 punti base, sui livelli più alti da aprile 2025.
Materie prime
Il gas naturale (LINEA VERDE): -7,53%
L’oro (LINEA BLU): -7,04%
Il petrolio (LINEA ARANCIONE): +15,30%
Grafico 3 – Andamento delle principali materie prime nel mese (base 100)
Fonte: elaborazione ufficio studi Davide Berti
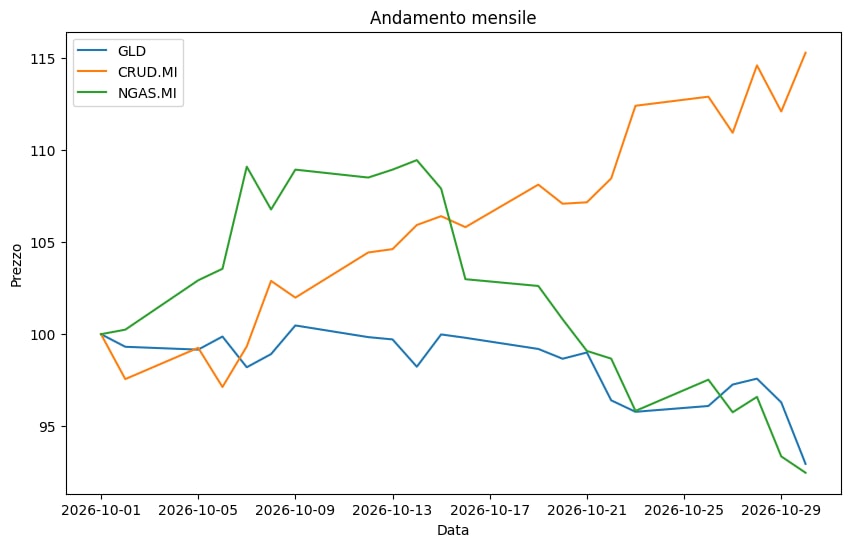
Il petrolio è stato ancora una volta il protagonista: il Brent ha chiuso ottobre con un rialzo a doppia cifra, il quarto mese positivo consecutivo, toccando i massimi da sei mesi in area 117 dollari al barile. A spingerlo sono state le tensioni nel Golfo, con gli attacchi alle infrastrutture energetiche saudite e i segnali di una possibile ripresa delle operazioni militari americane contro l’Iran. Secondo Goldman Sachs, circa 27 dollari del prezzo attuale sono premio per il rischio geopolitico: una parte del prezzo che può sgonfiarsi in fretta, così come si è gonfiata.
L’oro, invece, ha subito vendite per il secondo mese consecutivo ed è sceso sotto i 4.000 dollari l’oncia: è il meccanismo che ricordo spesso, l’oro risponde ai tassi reali più che alla paura, e con le banche centrali pronte ad alzarli un bene che non paga cedole diventa temporaneamente meno attraente.
2 Cos’è successo sui mercati questo mese?
Ottobre ha portato tre temi intrecciati: i ribassi sulle big tech, la tenuta del resto del mercato e, alla fine del mese, l’arrivo del voto americano. Vediamoli uno alla volta.
Perché i mercati sono scesi?
Le ragioni sono essenzialmente tre, e conviene guardarle una alla volta.
La prima: i dubbi sull’intelligenza artificiale. Per due anni il mercato ha premiato chiunque investisse in AI. A ottobre ha iniziato a chiedere il conto: Alphabet in una sola seduta ha perso oltre il 12% e i semiconduttori hanno chiuso il mese in calo di circa il 17%. Secondo FactSet, nel terzo trimestre gli utili dei cosiddetti “Magnifici 7” sono cresciuti del 22,6%, contro il 32,6% delle altre 493 aziende dell’S&P 500. Se il dato verrà confermato, sarà la prima volta dalla fine del 2022 che le big tech crescono meno del resto del listino. Una crescita comunque robusta, ma inferiore a quanto gli investitori si aspettavano, anche per effetto di alcune voci straordinarie nei bilanci.
La seconda: i tassi. Quando un titolo di Stato americano a dieci anni rende quasi il 5%, le azioni più care devono giustificare il loro prezzo. Facciamo un esempio. Un’azienda che vale 40 volte i suoi utili offre un “rendimento da utili” del 2,5% (1 diviso 40). Se un’obbligazione considerata tra le più sicure al mondo rende il doppio, l’investitore pretende che quegli utili crescano molto e in fretta. Appena la crescita rallenta, il prezzo si adegua.
La terza: il petrolio e la geopolitica. Un Brent stabilmente sopra i 100 dollari pesa sui costi delle aziende e sul potere d’acquisto delle famiglie. Soprattutto, allontana il momento in cui le banche centrali potranno tornare a tagliare i tassi.
Tre ragioni concrete, quindi. Attenzione però a non trasformare un ribasso in una catastrofe: a fine ottobre l’S&P 500 si trovava a circa il 3% dal suo massimo storico.
Un ribasso più “stretto” di quanto sembri: il caso Europa
Il dato più interessante del mese non è quanto sono scese le big tech, ma come si è comportato il resto del mondo. Mentre il Nasdaq viveva il suo mese peggiore da oltre un anno, lo Stoxx 600 chiudeva in rialzo. A guidarlo sono stati proprio i settori che negli indici americani pesano poco: farmaceutici (+14%), alimentari e bevande (+13%) ed energia (+8,8%), quest’ultima ormai in rialzo del 46% da inizio anno.
Perché le due sponde dell’Atlantico sono andate così diversamente? Perché sono fatte in modo diverso. Negli indici americani le aziende pesano in base alla loro dimensione, e oggi poche società tecnologiche valgono una fetta enorme del totale: basta che quelle poche scendano per trascinare giù l’indice. La Borsa europea, invece, è più sbilanciata su banche, industria, salute, beni di consumo ed energia, con un peso della tecnologia molto più contenuto.
È lo stesso tema di cui ti parlavo il mese scorso in «La Borsa è ferma, le aziende no»: l’indice e l’economia reale non sempre camminano insieme. Ed è il motivo per cui la diversificazione non è un esercizio teorico, ma elemento cardine per un portafoglio efficace ed efficiente.
Perché l’anno dei midterm è spesso nervoso?
Ogni due anni, a metà del mandato presidenziale, gli americani rinnovano l’intera Camera dei Rappresentanti e circa un terzo del Senato. Il risultato può cambiare gli equilibri politici per i due anni successivi: chi controllerà il Congresso, quali leggi potranno passare, quali resteranno bloccate.
E i mercati, come sai, sopportano male l’incertezza. Non a caso, storicamente, gli anni di midterm sono tra i più volatili del ciclo presidenziale, con ribassi durante l’anno più profondi della media e un minimo che spesso cade proprio tra settembre e ottobre.
Il 2026 ha seguito il copione solo in parte. La discesa più ampia dell’S&P 500 da inizio anno, fino a metà ottobre, è stata del 9,1%: circa la metà di quella tipica di un anno di midterm.
Cosa dice la storia dopo il voto?
Ora che il voto c’è stato, arriva il dato che rende i midterm così osservati dagli investitori. Dal 1950 a oggi ci sono state 19 elezioni di metà mandato. In tutti e 19 i casi, dodici mesi dopo il voto, l’S&P 500 era più in alto. Il guadagno medio è stato di circa il 15%, con un minimo dell’1,1% dopo il voto del 1986 e un massimo di oltre il 33% dopo quello del 1954.
Allargando lo sguardo, il quadro resta coerente. Partendo dal punto più basso dell’anno di midterm l’indice è salito in media del 32% nei dodici mesi successivi. E andando indietro fino al 1874, con la serie storica dell’economista Robert Shiller, il mercato è salito nell’84% dei casi nei dodici mesi dopo il voto, contro il 73% di un qualsiasi periodo di dodici mesi.
Perché succede? Le spiegazioni più condivise sono tre. Primo, il voto scioglie l’incertezza: qualunque sia il risultato, da quel momento il mercato sa con cosa avrà a che fare. Secondo, spesso l’esito è un governo diviso, con Casa Bianca e Congresso in mani diverse: meno leggi, meno sorprese. Terzo, si entra nel terzo anno del mandato presidenziale, storicamente il più favorevole del ciclo, quando chi governa ha tutto l’interesse a sostenere l’economia in vista delle presidenziali.
Grafico 4 – S&P 500: variazione nei 12 mesi successivi a ogni elezione di midterm (1950-2022)
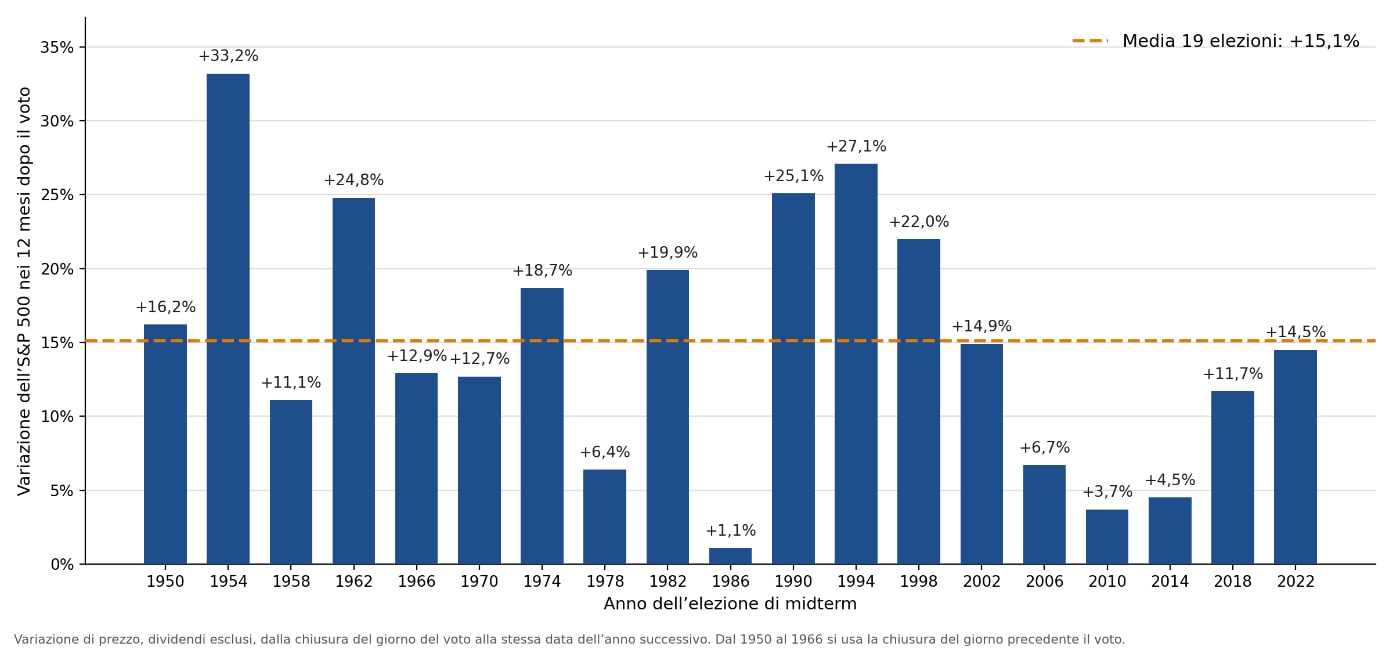
Fonte: elaborazione ufficio studi Davide Berti
Un’avvertenza onesta, però. Diciannove casi sono un campione piccolo, e la storia non è una legge di natura. Anche nel breve periodo il quadro è meno lineare: dal giorno del voto a fine anno l’S&P 500 è salito in 13 casi su 19, con un guadagno medio del 2,6%. Nel 2018, per esempio, l’indice perse il 7,6% tra fine ottobre e fine dicembre, ma dodici mesi dopo era comunque in rialzo del 12%. La statistica ha premiato chi ha avuto pazienza, non chi ha cercato il momento giusto.
I fondamentali: il motore sotto il cofano
La storia dei midterm è affascinante, ma da sola non basta. Quello che conta davvero, nel lungo periodo, sono gli utili delle aziende. E qui le notizie sono, nel complesso, buone.
Con circa il 60% delle società dell’S&P 500 che hanno già pubblicato i conti del terzo trimestre, con una crescita degli utili del 30,2% rispetto a un anno fa. Sarebbe il terzo trimestre consecutivo sopra il 25%, contro una media degli ultimi cinque anni del 13,3%. L’82% delle aziende ha battuto le stime degli analisti, più della media storica.
C’è poi un dettaglio che passa spesso inosservato. Di solito, nel primo mese di ogni trimestre, gli analisti tagliano le stime sugli utili: negli ultimi cinque anni, in media, dell’1,1%. A ottobre è successo il contrario: le stime per il quarto trimestre sono state alzate dell’1,4%, nonostante il petrolio caro.
E le valutazioni? Il rapporto tra prezzo e utili attesi nei prossimi dodici mesi, il cosiddetto P/E prospettico, è sceso a 18,7: sotto la media degli ultimi cinque anni (19,8) e degli ultimi dieci (19,1). In pratica, a fine ottobre l’S&P 500 era meno caro di quanto non fosse in media nell’ultimo decennio.
Facciamo un esempio per capire il meccanismo. Il P/E è semplicemente il prezzo diviso gli utili. Se il prezzo restasse fermo e gli utili crescessero del 16,3% che gli analisti stimano oggi per il 2027, il P/E scenderebbe da 18,7 a circa 16,1 (18,7 diviso 1,163). È come se lo stesso negozio, allo stesso prezzo, guadagnasse molto di più. Si tratta ovviamente di un’ipotesi semplificata, non di una previsione: le stime possono essere riviste, al rialzo come al ribasso.
Va detto, per completezza, che una parte importante di questa crescita arriva da energia e semiconduttori, settori molto sensibili al prezzo del petrolio e al ciclo degli investimenti in intelligenza artificiale. È un motivo in più per non dipendere da un solo tema.
Tabella 1 – S&P 500: i numeri della stagione degli utili del terzo trimestre 2026
| Indicatore | Ottobre 2026 | Media 5 anni |
|---|---|---|
| Crescita degli utili su base annua | +30,2% | +13,3% |
| Aziende con utili sopra le attese | 82% | 78% |
| Crescita dei ricavi su base annua | +13,4% | +8,3% |
| P/E prospettico a 12 mesi | 18,7 | 19,8 |
| Crescita degli utili attesa per il 2027 | +16,3% | – |
Fonte: FactSet, Earnings Insight del 30 ottobre 2026 (dati con circa il 60% delle società che hanno pubblicato i risultati)
3 Cosa possiamo imparare dagli avvenimenti di questo mese?
Ottobre ci lascia quattro insegnamenti, che vanno oltre questo mese.
1. Un indice non è il mercato
Quando poche aziende pesano moltissimo, il segno meno di un indice americano non racconta tutto il mercato: a ottobre, mentre il Nasdaq scendeva, il DAX e buona parte dell’Europa chiudevano in rialzo. Fermarsi al titolo del telegiornale porta facilmente a conclusioni sbagliate.
2. La diversificazione lavora soprattutto nei mesi difficili
È nei momenti come questo che si vede il valore di un portafoglio costruito su più settori, stili e aree geografiche, e non concentrato sul tema del momento.
3. Il rumore passa, i fondamentali restano
Utili in crescita, stime riviste al rialzo e valutazioni sotto la media decennale sono la base su cui poggiano i rendimenti di lungo periodo. Geopolitica e tassi muovono i prezzi nel breve, ma raramente cambiano da soli la direzione di lungo termine.
4. Uscire dal mercato ha un costo-opportunità
La storia dei midterm ci ricorda che i periodi di maggiore incertezza sono stati spesso seguiti da recuperi, e i dodici mesi che si aprono adesso sono proprio quelli che la statistica osserva. Chi vende per paura rischia di non esserci quando il mercato riparte.
I titoli di ottobre parlavano di crollo dell’intelligenza artificiale. I numeri raccontano qualcosa di diverso: un mercato che ha cambiato guida, non direzione. Buona parte dell’Europa ha chiuso in rialzo, gli utili crescono a ritmi che non si vedevano da anni e le valutazioni sono tornate sotto la media.
I rischi restano e sono reali: il petrolio, banche centrali che potrebbero alzare ancora i tassi, una geopolitica tesa. Non vanno ignorati, ma vanno pesati con equilibrio, insieme a tutto il resto.
Il voto è alle spalle. La storia di ciò che viene dopo non è una garanzia e non va usata come tale. È però un promemoria utile: l’incertezza fa parte del percorso, e nel tempo è stata premiata la pazienza di chi è rimasto fedele alla propria pianificazione.
Resto a disposizione per qualsiasi dubbio o domanda.
Hai dubbi sull'efficienza o la pianificazione del tuo portafoglio di investimenti? Clicca qui e compila il modulo!
Se vuoi rimanere aggiornato sui contenuti finanziari in tempo reale seguimi sulla mia pagina instagram!
