Con 200 euro al mese ti puoi comprare una casa. Sembra uno slogan, e invece è un conto fatto con i numeri veri degli ultimi 25 anni.
200 euro al mese, messi da parte con fatica, cosa possono diventare?
Investire non è solo per chi ha già tanti soldi
Quando racconto online il lavoro che faccio con i miei clienti, spesso leggo commenti che dicono più o meno così: gli investimenti sono per chi può permetterseli, per chi ha qualche centinaio di migliaia di euro da parte. Il mondo della finanza ha di certo spazio anche per loro. Ma la cosa che lo rende davvero affascinante è che è aperto a chiunque.
E so bene da dove partono tante persone. Mettere da parte dei soldi ogni mese non è facile: tra affitto o rata del mutuo, spesa e imprevisti, arrivare a fine mese con 200 euro avanzati non è scontato per niente. È una rinuncia vera: una cena fuori in meno, un acquisto rimandato, un weekend a casa invece che via.
Proprio per questo, quei 200 euro meritano di valere il più possibile. E allora vediamo quanto possono valere.
Un esempio lungo 25 anni
Facciamo un esempio andando indietro di 25 anni. Le regole sono semplici: il primo giorno di ogni mese, da gennaio 2001, mettiamo 200 euro in un indice azionario mondiale: circa 1.300 grandi aziende di 23 Paesi sviluppati, con i dividendi reinvestiti. Nessun titolo scelto, nessuna scommessa, nessun colpo di genio. Si versa e basta, fino ad agosto di quest'anno.
Sono 308 versamenti, cioè 61.600 euro usciti dalle tue tasche. Questo è lo sforzo. La stessa cifra, mese dopo mese.
Ora mettiamo lo stesso sforzo su due strade diverse. Prima strada: cosa succede se quei soldi restano fermi?
La strada ferma
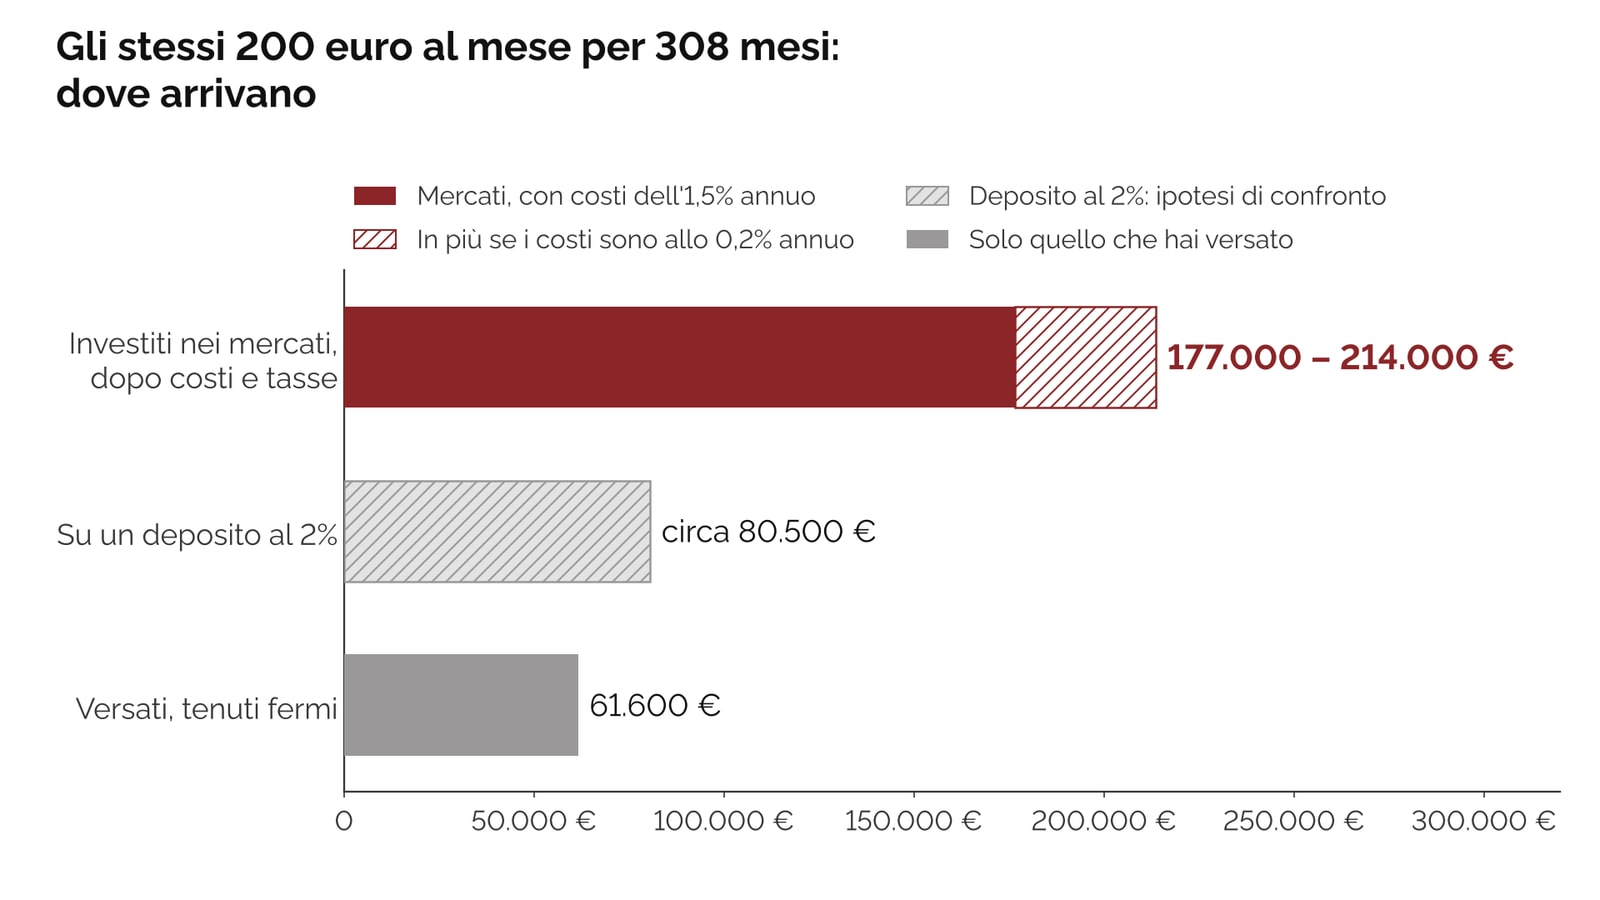
61.600 euro tenuti sul conto restano 61.600. Se li avessi tenuti su un conto deposito, diciamo al 2% l'anno per tutti e 25 gli anni, arriveresti intorno agli 80.000 euro.
Sono soldi importanti, frutto di anni di sacrifici. Ma tutto il lavoro l'hai fatto tu, euro dopo euro, e i soldi non ti hanno restituito quasi niente.
E se invece quei soldi avessero lavorato insieme a te?
La strada investita
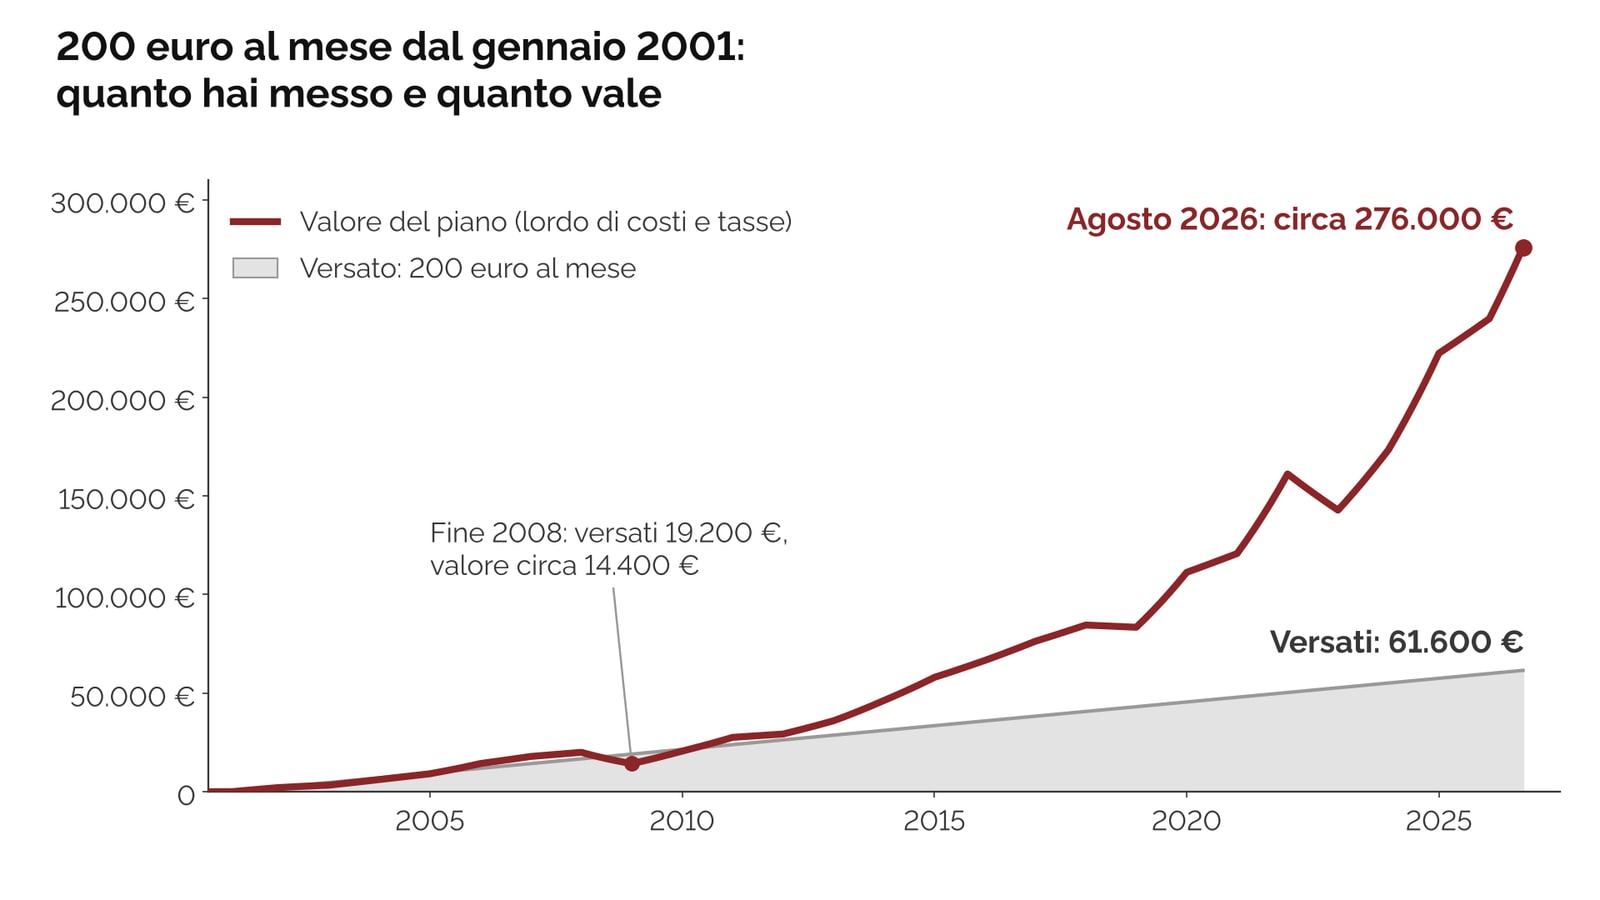
Stessi versamenti, stessi 200 euro, stesse tasche. Ad agosto 2026 il piano investito nell'indice mondiale vale circa 275.000 euro.
Grafico 1 – 200 euro al mese dal gennaio 2001: quanto hai messo e quanto vale
Fonte: elaborazione su dati MSCI (MSCI World Net Total Return in euro)
Guarda bene come è fatta questa cifra. 61.600 euro li hai messi tu, con le tue rinunce. Tutto il resto, più di 200.000 euro, ce l'hanno messo i mercati. Per ogni euro uscito dalla tua tasca, i mercati ne hanno aggiunti più di tre.
In questa storia, il contributo più grande non l'hai dato tu.
Grafico 2 – Gli stessi 200 euro al mese per 308 mesi: dove arrivano
Fonte: elaborazione su dati MSCI
E anche togliendo costi e tasse, resta una cifra con cui, in buona parte d'Italia, una casa la compri. Se il resto del tuo stipendio in questi anni pagava un affitto, oggi puoi finalmente cercare la casa che ti piace. Se pagava un mutuo, hai la libertà di allargarti, di aiutare i tuoi figli, o di usare quei soldi come meglio credi.
Da una parte 80.000 euro, nel migliore dei casi. Dall'altra una casa intera. Con lo stesso sforzo. La differenza non l'ha fatta quanto hai messo: l'ha fatta dove l'hai messo, e per quanto tempo.
Ma da dove arriva tutta questa differenza, se i soldi versati sono gli stessi?
Come lavora il tempo
Arriva dall'interesse composto, che è un nome difficile per un'idea semplice: i guadagni dei primi anni restano investiti e cominciano a produrre guadagni a loro volta. All'inizio sembra non succedere niente. Dopo 12 anni il piano valeva circa 36.000 euro, poco più dei 28.800 versati. Poi la valanga prende velocità: più di metà del valore finale si è formata negli ultimi 7 anni.
E i primi 200 euro, quelli di gennaio 2001, sono quelli che hanno lavorato più a lungo. È per questo che conta cominciare, anche con poco, più che aspettare di avere tanto.
Non è stata una strada sempre in salita, e sarebbe disonesto dirti il contrario. Ci sono stati anni brutti, come il 2008, in cui per un periodo il piano valeva meno di quanto avevi versato. Ma un piano d'accumulo ha una qualità che in quei momenti lavora per te: versando sempre la stessa cifra, quando i prezzi scendono compri più quote con gli stessi 200 euro. Chi ha continuato, in quegli anni ha fatto la spesa a sconto.
Il mio lavoro di consulente è anche questo: costruire il piano con la cifra giusta, tenere i soldi delle emergenze da un'altra parte, ed esserci nei momenti in cui la voglia di fermarsi è più forte, così che il piano arrivi fino in fondo.
Va bene, direbbe qualcuno, ma io 200 euro al mese non li ho. Allora per me non vale?
E se puoi mettere meno?
Vale eccome, ed è la parte che preferisco. Il conto è proporzionale: con 100 euro al mese, negli stessi 25 anni, arrivi fra 88.000 e 107.000 euro netti. Una cifra che, penso, farebbe comodo a chiunque.
E poi un piano non resta fermo per sempre: puoi partire con 50 o 100 euro, e alzare la cifra quando arriva un aumento, quando finisci di pagare la macchina, quando le cose vanno un po' meglio. Quello che conta è iniziare.
Più rata del mutuo o più piano d'accumulo?
Fin qui abbiamo visto il piano d'accumulo come uno strumento che può allargare la casa in cui vivi, o comprartene una nuova. E allora, per chi ha già un mutuo acceso e ha ben chiaro l'obiettivo di una bella casa, sorge spontanea una domanda: non facevo prima a mettere 200 euro in più nella rata, e avere la casa più grande fin da subito?
È una domanda seria, e una parte di ragione ce l'ha: una casa più grande te la godi da subito, per 25 anni, e questo ha un valore. Ma ci sono tre differenze che vale la pena guardare.
La prima viene ancora prima dei soldi. Per un mutuo serve che qualcuno ti dica di sì: la banca guarda le buste paga, la dichiarazione dei redditi, quanto pesa la rata sul tuo stipendio, e 200 euro di rata in più possono bastare per sentirsi dire di no. Per diventare azionista di Apple, nessuno ti chiede la dichiarazione dei redditi.
La seconda è il vincolo. Dopo 25 anni quel capitale è dentro i muri di una casa precisa, che magari nel frattempo ti ha stufato o non ti serve più così grande. E una stanza non la vendi da sola, se ti servono soldi per altro. Passare dai mercati a una casa è rapido; passare da una casa a qualsiasi altro progetto di vita, molto meno.
La terza è quanto è cresciuto quel capitale. Facciamo il conto più favorevole alla casa: mutuo acceso nel 2001 e poi rinegoziato negli anni, seguendo i tassi man mano che scendevano, così che in media avresti pagato fra il 3 e il 4%. 200 euro di rata in più per 25 anni compravano circa 40.000 euro di casa. Da allora i prezzi delle case in Italia sono saliti, in tutto, di circa il 60%: quei 40.000 euro oggi valgono intorno ai 65.000. Gli stessi 200 euro al mese nei mercati, anche dopo costi e tasse, sono diventati circa tre volte tanto.
Grafico 3 – Quanto è cresciuto un euro messo a fine 2000: azioni mondiali contro case italiane
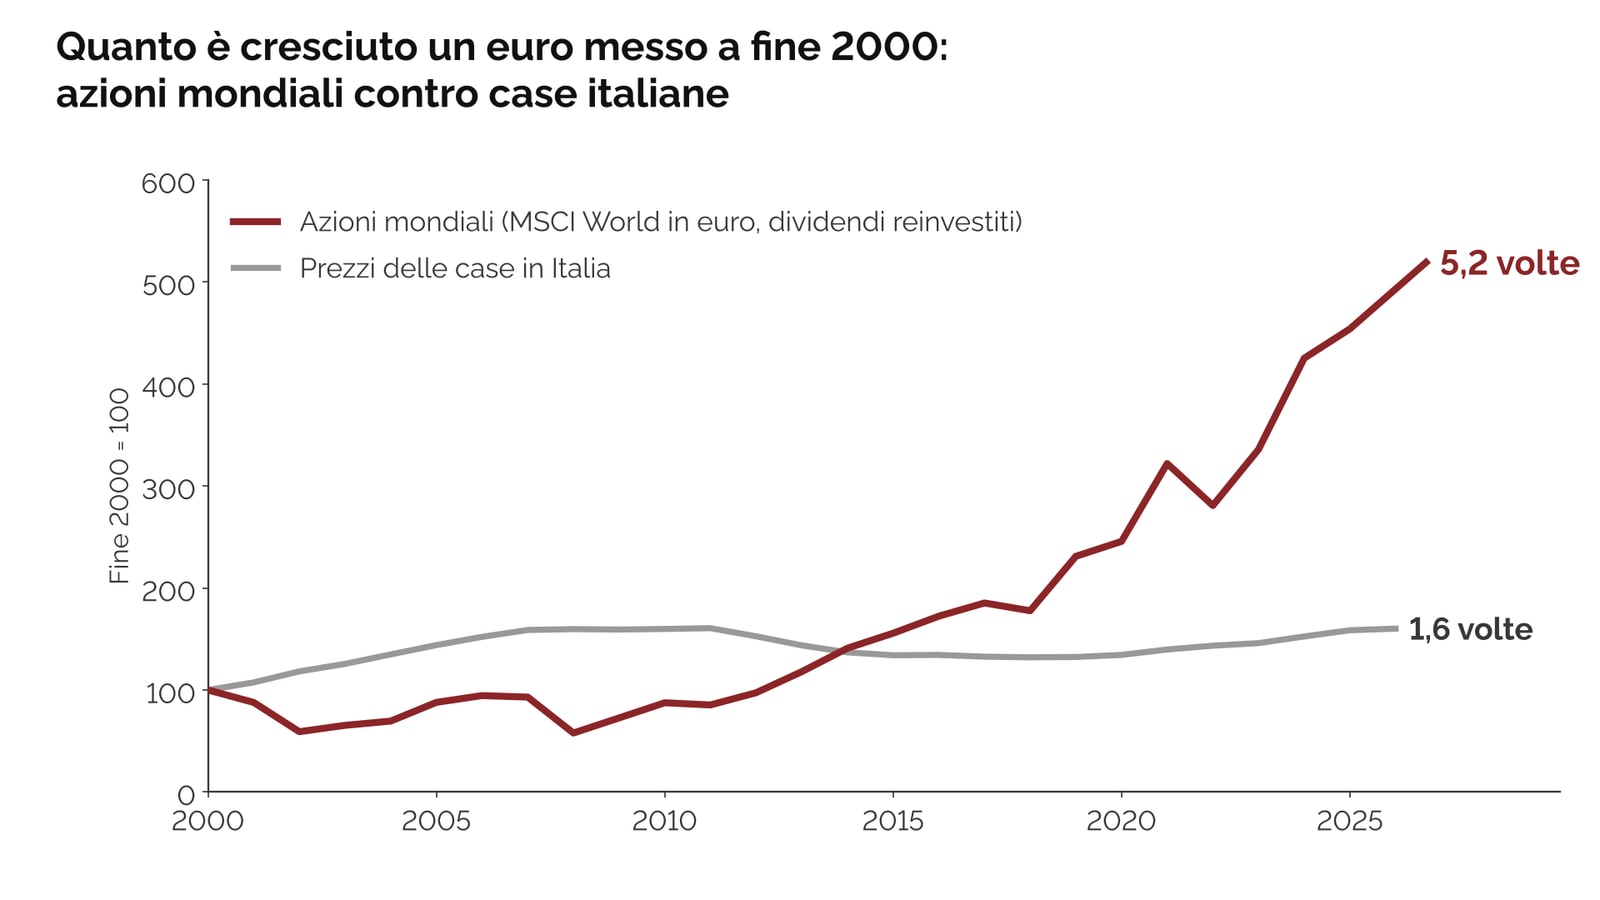
Fonte: elaborazione su dati MSCI; BIS, Residential Property Prices for Italy
Questo è un fenomeno soprattutto italiano: in altri Paesi le case sono cresciute molto di più, e il confronto sarebbe più equilibrato. Ma da noi, negli ultimi 25 anni, anticipare l'acquisto di metri quadri in più ha permesso di vivere più larghi, e ha fatto crescere il patrimonio molto meno.
Una precisazione, per correttezza: i prossimi 25 anni non saranno uguali agli ultimi: nessuno può garantirti un numero. Quello che la storia ci dice è che, su orizzonti lunghi, un portafoglio azionario ben diversificato ha fatto molto meglio dei soldi fermi.
Infine, quando l'obiettivo si avvicina, l'uscita va preparata: si sposta gradualmente una parte del capitale su strumenti più stabili, così un anno storto proprio alla fine non ti cambia i piani.
Conclusioni
Quindi, cosa possono diventare 200 euro al mese? Se prendi la decisione di iniziare e hai la costanza di seguire il tuo piano, molto più di quanto immaginavi, anche una casa, se lo vorrai: con la differenza che sarai tu a deciderlo, quando sarà il momento, con la libertà di cambiare idea.
Non serve partire ricchi, non serve essere esperti, quando sei affiancato da chi lo è, e non serve indovinare il momento giusto.
Il mondo degli investimenti è uno dei pochi posti in cui anche chi parte da poco può avere un obiettivo grande.
Resto a disposizione per qualsiasi dubbio o domanda.
Hai dubbi sull'efficienza o la pianificazione del tuo portafoglio di investimenti? Clicca qui e compila il modulo!
Se vuoi rimanere aggiornato sui contenuti finanziari in tempo reale seguimi sulla mia pagina instagram!
