Il 23 luglio 2026, in conferenza stampa, a Christine Lagarde viene chiesto se lascerà la Banca Centrale Europea prima del tempo. La risposta è netta: «Non mi vedrete andar via prima del 2027. Quando ci sono nuvole all’orizzonte, il capitano resta sulla nave.»
«Il capitano resta sulla nave»
Tre mesi dopo annuncia le dimissioni: lascerà il 7 febbraio 2027, nove mesi prima della scadenza del mandato. E le nuvole ci sono ancora, con l’inflazione dell’area euro al 3,8% a settembre e i tassi che hanno ripreso a salire.
Quella nave, in questi sette anni, è arrivata fino a casa di molte famiglie. Prendi un mutuo variabile da 150.000 euro acceso nel 2021: in due anni la rata può passare da circa 565 a circa 850 euro al mese, senza che chi l’ha firmato abbia cambiato niente. Quell’aumento è nato a Francoforte.
In questo articolo vediamo chi è davvero Christine Lagarde e che cosa hanno fatto ai tuoi soldi i suoi sette anni alla guida della BCE.
Stringi i denti e sorridi
La sua storia comincia a Le Havre, città portuale della Normandia. Il padre insegna inglese, la madre lettere classiche. Da ragazzina Christine fa nuoto sincronizzato: a quindici anni vince un bronzo ai campionati francesi ed entra in nazionale. Il suo allenatore le ripete una frase, «stringi i denti e sorridi», e lei racconterà che quel motto le è servito più in politica che in piscina.
Da adolescente perde il padre, e la madre cresce da sola quattro figli. A diciassette anni vince una borsa di studio per un anno negli Stati Uniti e lavora come assistente di un deputato al Congresso americano, rispondendo alle lettere degli elettori di lingua francese. È il 1974, in pieno Watergate.
Tornata in Francia prova a entrare all’ENA, la scuola da cui esce quasi tutta la classe dirigente francese. La bocciano due volte. Allora prende un’altra strada: nel 1981 entra in un grande studio legale americano, Baker McKenzie, e diciotto anni dopo ne diventa presidente a livello mondiale.
Nel 2005 passa alla politica: ministra del Commercio estero, poi per un mese all’Agricoltura e, da giugno 2007, ministra dell’Economia e delle Finanze. Quindici mesi dopo fallisce Lehman Brothers. In quel semestre la Francia ha la presidenza di turno dell’Unione europea, quindi è lei a guidare le riunioni dei ministri delle Finanze europei mentre le banche rischiano di saltare. Nel 2009 il Financial Times la indica come il miglior ministro delle Finanze d’Europa.
Nel 2011 diventa direttrice del Fondo Monetario Internazionale. C’è anche un’ombra: nel 2016 un tribunale francese la dichiara colpevole di negligenza per un arbitrato da 285 milioni di euro più interessi concesso, quando era ministra, all’imprenditore Bernard Tapie. Colpevole, ma senza nessuna pena.
Il 1° novembre 2019 arriva alla Banca Centrale Europea, al posto di Mario Draghi. Studio legale, ministero delle Finanze di un Paese del G8, Fondo Monetario, BCE: in tutti e quattro i casi è la prima donna a sedersi su quella sedia. E dal primo giorno la accompagna una critica: è un’avvocata, non un’economista, e una banca centrale non l’ha mai guidata.
Una piccola curiosità: quanto spetta, in termini di reddito, a chi ricopre un incarico così importante? Nel 2025 lo stipendio base della presidente della BCE è stato di 492.204 euro. In più, sempre nel 2025, Lagarde ha ricevuto circa 140.000 euro come membro del consiglio della Banca dei Regolamenti Internazionali, l’istituzione di Basilea che fa da banca delle banche centrali. Quel compenso ha fatto discutere, perché ai dipendenti della BCE i compensi esterni sono vietati; anche Draghi e Trichet, prima di lei, lo ricevevano.
Più di quanto guadagna, però, conta quello che fa. Chi guida la BCE ha in mano due strumenti: le decisioni e le parole. Nel marzo 2020 si è visto quanto pesano le seconde.
Il 12 marzo 2020 e la frase sugli spread
L’Italia è appena entrata in lockdown. Il 12 marzo la BCE presenta le sue misure contro la crisi, e in conferenza stampa Lagarde dice una frase: «Non siamo qui per chiudere gli spread».
Lo spread è la differenza fra quanto paga l’Italia per farsi prestare soldi e quanto paga la Germania. Per i mercati quella frase suona così: se i rendimenti dei titoli italiani salgono, la BCE non interviene. Il suo predecessore, Draghi, aveva promesso di fare «tutto il necessario» per difendere l’euro, e quelle parole sembrano dire il contrario. In poche ore lo spread sale di oltre 60 punti e Piazza Affari chiude la peggiore seduta della sua storia. Il Presidente della Repubblica Mattarella fa uscire una nota durissima, senza nominarla.
La sera stessa Lagarde corregge il tiro in un’intervista, e il giorno dopo lo spread è già stabile. Il 18 marzo la BCE lancia un programma di acquisti di titoli da 750 miliardi, poi allargato fino a 1.850.
Il vero esame, però, doveva ancora arrivare, sul compito per cui una banca centrale esiste.
L’inflazione e il costo del denaro
La BCE ha un mandato preciso: tenere i prezzi stabili, con un’inflazione vicina al 2%. Per farlo ha una leva principale, che possiamo chiamare il costo del denaro: il tasso a cui le banche parcheggiano o prendono in prestito soldi presso di lei. Se la BCE lo alza, a cascata costano di più i mutui e i prestiti, si spende un po’ meno e i prezzi frenano. Se lo abbassa, succede il contrario.
Quando si legge che «Lagarde ha alzato i tassi», però, non significa che abbia deciso lei da sola. Decide il Consiglio direttivo: i sei membri del Comitato esecutivo, lei compresa, e i governatori delle 21 banche centrali dell’area euro, fra cui quello della Banca d’Italia. Votano in 21, a rotazione, e di norma si cerca il consenso. Il presidente costruisce l’accordo e poi lo presenta al pubblico: per questo quelle decisioni le associamo a lei. E i governi? Il Trattato vieta alla BCE di prendere istruzioni da loro, anche se le pressioni non mancano, come la nota di Mattarella del 2020.
Nel 2021, con le riaperture, i prezzi cominciano a salire. Per buona parte di quell’anno la BCE considera l’aumento un fenomeno temporaneo. Poi a febbraio 2022 la Russia invade l’Ucraina, gas e luce esplodono, e a ottobre 2022 l’inflazione dell’area euro arriva al 10,6%; in Italia, al 12,6%.
La BCE alza i tassi per la prima volta a luglio 2022. È l’accusa principale che le viene fatta: troppo tardi. La Federal Reserve americana aveva cominciato a marzo, Francoforte aspetta fino all’estate. La difesa di Lagarde è che quell’inflazione nasceva soprattutto dall’energia e dalla guerra, e che alzare i tassi non fa arrivare un metro cubo di gas in più. Tutte e due le cose hanno una parte di verità.
Lo stesso giorno del primo rialzo arriva anche uno strumento che per l’Italia conta parecchio: il TPI, uno scudo anti-spread. La BCE dice ai mercati che, se lo spread di un Paese sale senza motivi legati ai suoi conti, può intervenire comprando i suoi titoli. La stessa presidente che nel 2020 diceva di non essere lì per chiudere gli spread, due anni dopo costruisce lo strumento per farlo. Finora la BCE non l’ha mai attivato, ma il solo fatto che esista pesa: chi scommette su un’impennata dello spread italiano sa che dall’altra parte potrebbe trovarsi la BCE a comprare BTP, e contro un compratore del genere scommettere conviene a pochi.
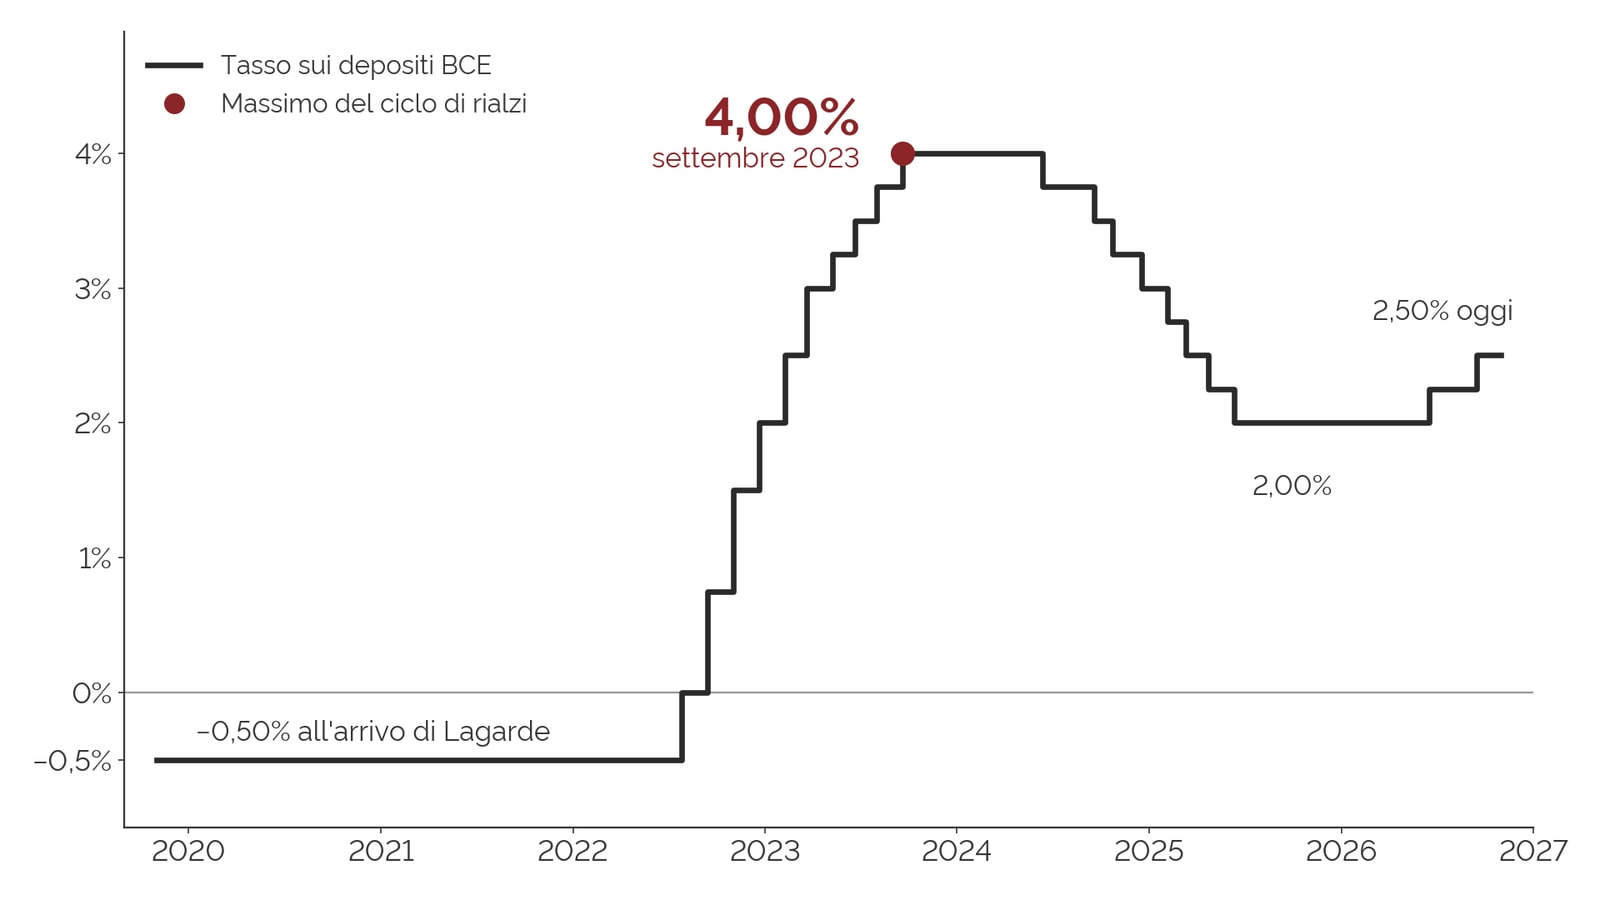
Poi arriva la stretta. In quattordici mesi il tasso sui depositi della BCE passa da meno 0,50% a più 4%, con dieci rialzi uno dietro l’altro: la stretta più veloce da quando esiste l’euro.
Grafico 1 – Il tasso sui depositi della BCE negli anni di Lagarde (2019-2026)
Fonte: Banca Centrale Europea, tassi ufficiali, 2019-2026
Che cosa vuol dire, in euro, passare da meno mezzo a più quattro?
Lo stesso numero, due lati
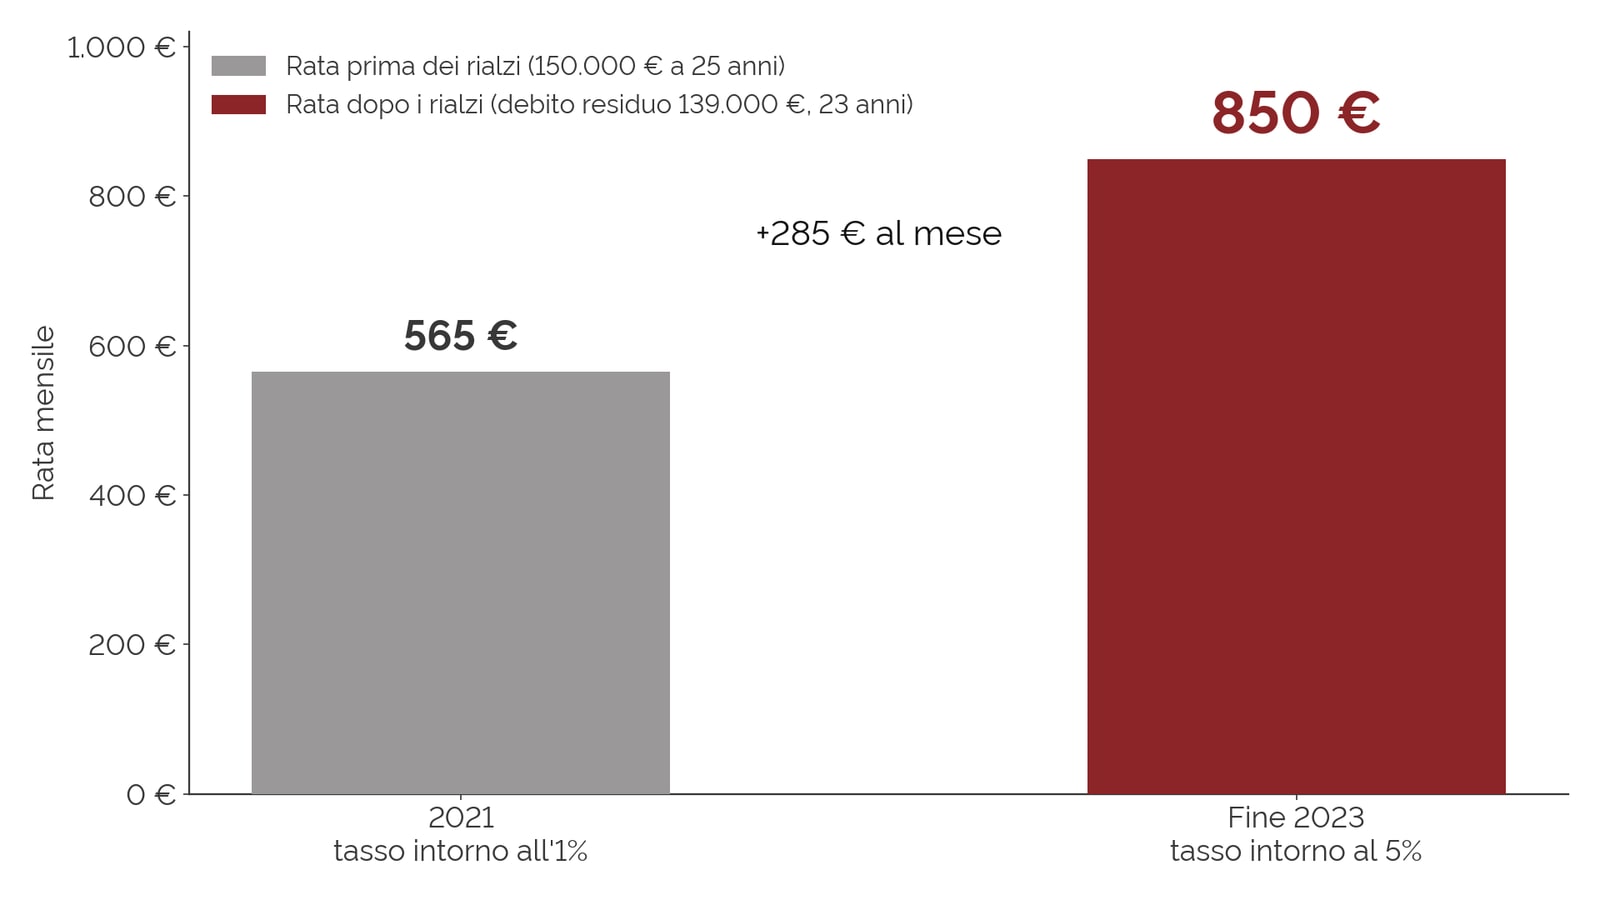
Torniamo al mutuo da cui siamo partiti, con numeri illustrativi e arrotondati: 150.000 euro a 25 anni, a tasso variabile, acceso nel 2021. Il tasso complessivo, fra indice e margine della banca, è intorno all’1%, e la rata è di circa 565 euro al mese.
Due anni dopo, a fine 2023, il debito residuo è sceso a circa 139.000 euro, ma il tasso complessivo adesso è intorno al 5%. Sullo stesso debito, per i 23 anni che restano, la rata diventa di circa 850 euro: 285 euro in più al mese, quasi 3.400 euro in più all’anno.
Grafico 2 – Lo stesso mutuo, prima e dopo i rialzi (esempio illustrativo)
Fonte: elaborazione ufficio studi Davide Berti, dati illustrativi
Adesso guarda il lato opposto della stessa decisione. Una persona ha 50.000 euro di risparmi fermi. Nel 2021 un conto deposito non le dava praticamente niente; a fine 2023 trova offerte vincolate intorno al 4% lordo, cioè 2.000 euro, che tolte le imposte diventano circa 1.400. Lo stesso numero deciso a Francoforte a una famiglia toglie 3.400 euro e a un’altra ne porta 1.400.
Questo però non vuol dire che chi aveva risparmi ci abbia guadagnato. Nel 2022 un’inflazione al 10% si era già mangiata una parte importante del potere d’acquisto di quei 50.000 euro, e chi aveva titoli di Stato a lunga scadenza li ha visti perdere valore proprio per effetto dei rialzi.
Sui sette anni di Lagarde, quindi, la domanda utile non è se ti abbiano fatto bene o male: è da quale lato del costo del denaro stavi tu, e quanto eri esposto.
L’ultimo capitolo
Da giugno 2024 l’inflazione rientra e la BCE comincia a scendere: otto tagli, fino al 2% di giugno 2025. Sembrava finita.
Poi il conflitto in Medio Oriente fa ripartire petrolio e gas. A giugno 2026 la BCE torna ad alzare i tassi, a settembre lo rifà, e a inizio novembre il tasso sui depositi è al 2,50%. È in questo momento che Lagarde annuncia l’uscita anticipata. Lei la motiva così: vuole la libertà di parlare di temi che vanno oltre la politica monetaria, e da presidente della BCE, dice, non può restare neutrale. Molti osservatori ne danno una lettura più politica: uscendo a febbraio, permette di scegliere il successore prima delle presidenziali francesi della primavera 2027. Quale delle due pesi di più, puoi giudicarlo tu.
Se ne va così: arrivata con i tassi sotto zero, lascia con i tassi di nuovo in salita, dopo una pandemia, la peggiore inflazione da una generazione e due guerre.
Conclusioni
Da questi sette anni escono tre insegnamenti, che valgono chiunque arrivi dopo di lei.
Il primo: il prossimo shock non lo prevede nessuno. In sette anni la stessa persona ha detto che la BCE non era lì per chiudere gli spread, e poi ha costruito lo scudo per farlo; ha considerato temporanea un’inflazione che un anno dopo era al 10%, e poi ha fatto la stretta più veloce della storia dell’euro; a luglio ha detto che restava, e a ottobre ha annunciato che se ne va. Correggere la rotta davanti ai fatti nuovi fa parte del suo mestiere. Ma se una delle persone più informate d’Europa la corregge così spesso, un patrimonio costruito su una previsione dei tassi regge solo finché la previsione è giusta.
Il secondo: le parole di una banca centrale possono muovere i prezzi in un pomeriggio, come il 12 marzo 2020, e il giorno dopo essere già corrette. Una conferenza stampa non è un buon motivo per cambiare un piano costruito in anni.
Il terzo: ogni decisione sui tassi ha due lati. Prima di chiederti se chi arriva alzerà o abbasserà, chiediti da che lato stai: quanto pesa un tasso variabile sul tuo bilancio familiare, quanta liquidità tieni ferma, quanto sono lunghe le scadenze di quello che possiedi. Un patrimonio organizzato bene deve funzionare con i tassi al 4% e con i tassi a zero, chiunque sieda a Francoforte. Costruirlo e mantenerlo così è un lavoro vero, che si può affidare a un professionista invece di farlo da soli.
Prova a chiederti: nel 2022 la BCE ha alzato i tassi troppo tardi, oppure ha fatto bene ad aspettare di capire che inflazione fosse?
Se vuoi capire quanto il tuo patrimonio dipende dai tassi, e come organizzarlo perché regga sia quando salgono sia quando scendono, come sempre resto a disposizione.
Resto a disposizione per qualsiasi dubbio o domanda.
Hai dubbi sull'efficienza o la pianificazione del tuo portafoglio di investimenti? Clicca qui e compila il modulo!
Se vuoi rimanere aggiornato sui contenuti finanziari in tempo reale seguimi sulla mia pagina instagram!
